COLUMN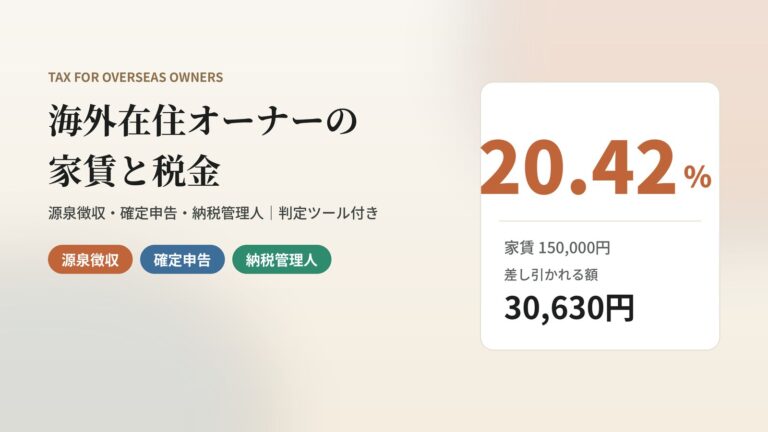 海外在住オーナーの家賃と税金|源泉徴収20.42%・確定申告・納税管理人【判定ツール付き】海外に住むオーナーが日本の部屋を貸すと、借主が法人・事業者・サブリース会社なら家賃の20.42%が源泉徴収されます。不要なケース、確定申告、納税管理人の届出まで、判定ツールと国税庁の資料でわかりやすく解説。
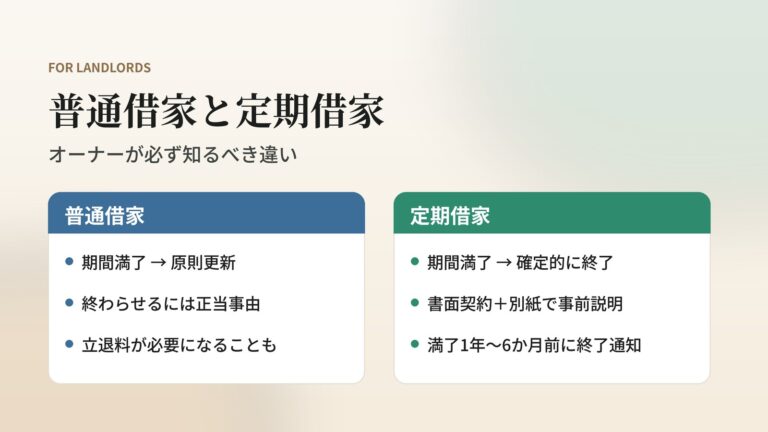 普通借家と定期借家の違い|オーナーが必ず知るべき更新・解約・正当事由のルール普通借家は期間が終わっても原則更新、貸主から終わらせるには正当事由が必要。定期借家は期間満了で終了するが、書面契約と別紙の事前説明、終了通知が必須。違い・使い分け・失敗しない実務を借地借家法の条文で解説。
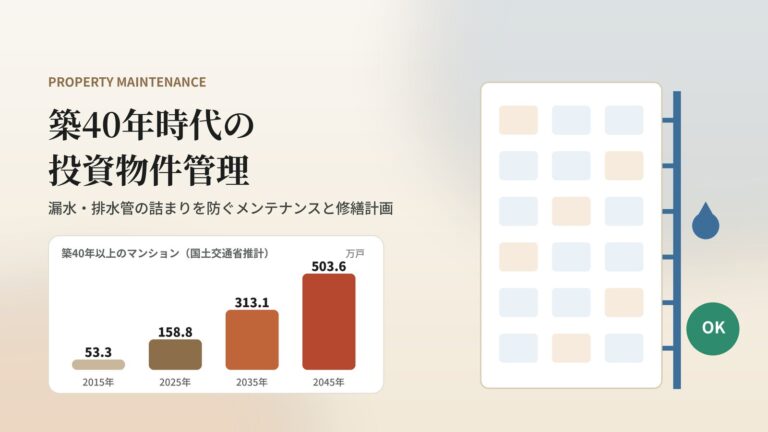 築40年時代の投資物件管理|漏水・排水管の詰まりを防ぐメンテナンスと修繕計画築40年以上のマンションは2025年末で約158.8万戸、20年後には約3.2倍に。投資物件で多い漏水・排水管の詰まり、オーナーの修繕義務と賠償責任、国交省ガイドラインの修繕周期、法定点検と管理の習慣を公的資料で解説。
コラム
日本の不動産・賃貸・宅建について、公的情報をもとにわかりやすく解説します。
海外在住オーナーの家賃と税金|源泉徴収20.42%・確定申告・納税管理人【判定ツール付き】海外に住むオーナーが日本の部屋を貸すと、借主が法人・事業者・サブリース会社なら家賃の20.42%が源泉徴収されます。不要なケース、確定申告、納税管理人の届出まで、判定ツールと国税庁の資料でわかりやすく解説。普通借家と定期借家の違い|オーナーが必ず知るべき更新・解約・正当事由のルール普通借家は期間が終わっても原則更新、貸主から終わらせるには正当事由が必要。定期借家は期間満了で終了するが、書面契約と別紙の事前説明、終了通知が必須。違い・使い分け・失敗しない実務を借地借家法の条文で解説。築40年時代の投資物件管理|漏水・排水管の詰まりを防ぐメンテナンスと修繕計画築40年以上のマンションは2025年末で約158.8万戸、20年後には約3.2倍に。投資物件で多い漏水・排水管の詰まり、オーナーの修繕義務と賠償責任、国交省ガイドラインの修繕周期、法定点検と管理の習慣を公的資料で解説。